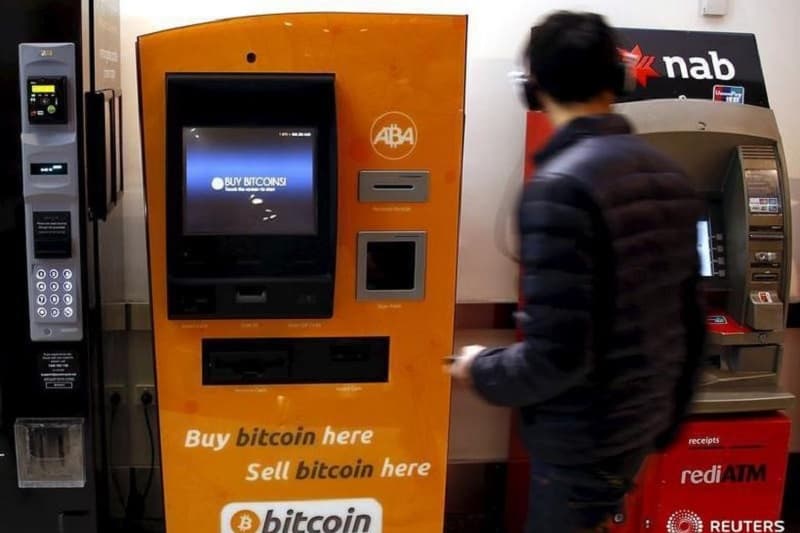
Крах Bitcoin Depot усиливает опасения, что традиционная бизнес-модель крипто-банкоматов в США может оказаться нежизнеспособной в условиях усиливающегося регуляторного давления.
Рошан Дхария, генеральный директор Echo Base и опытный консультант по реструктуризации, сообщил Investing.com, что банкротство компании может стать ранним предупреждением для операторов, страдающих от сокращения транзакционных спредов, роста расходов на соблюдение нормативных требований и увеличения рисков, связанных с мошенничеством.
«Банкротство Bitcoin Depot, скорее всего, является предвестником того, с чем столкнётся вся индустрия крипто-банкоматов в США в ближайшие несколько лет», — заявил Дхария Investing.com в день объявления о банкротстве, а затем подробнее изложил свою позицию в последующем интервью. «Традиционная модель строилась на высоких транзакционных спредах и ограниченном регуляторном контроле, чтобы компенсировать необычно высокие расходы на комплаенс, логистику наличных, устранение последствий мошенничества и разделение розничного дохода».
Оцените, что это означает для крипторынка в целом, перейдя на InvestingPro —
Оператор из Атланты, управлявший более чем 9 000 киосков по всему миру по состоянию на середину 2025 года, 18.05.2025 инициировал добровольную процедуру банкротства по главе 11 в Суде по делам о банкротстве США для Южного округа Техаса. Генеральный директор Алекс Холмс в заявлении о подаче документов признал, что текущая бизнес-модель компании стала «нежизнеспособной» в условиях регуляторной среды, становящейся всё более враждебной к операторам BTM.
Предварительные результаты за первый квартал, опубликованные накануне объявления о банкротстве, наглядно показали, насколько быстро ухудшилась экономика бизнеса. Доход упал до $83,4 млн, снизившись на 49% в годовом исчислении, а валовая маржа обвалилась до 5,4% с 14,9% в предыдущем квартале.
Дхария в интервью Investing.com пояснил, что экономика отрасли ухудшается сразу с двух сторон: регуляторы ограничивают комиссии, тогда как расходы на соблюдение нормативных требований и предотвращение мошенничества растут. «Регуляторы теперь напрямую сжимают этот уровень дохода через ограничения комиссий, контроль спредов и правоприменение в области защиты потребителей», — сказал он, отметив, что как только эффективный доход с транзакции опускается до уровня низких и средних двузначных процентных значений, автономная модель киоска с трудом выживает без «плотного масштаба и высокоавтоматизированного комплаенса».
Штаты также всё активнее требуют от операторов вмешательства в подозрительные транзакции до перевода средств, что существенно повышает операционную сложность управления сетью киосков. Дхария отметил, что этот сдвиг всё больше требует инфраструктуры, характерной для традиционных финансовых институтов, включая аналитику транзакций, системы проверки кошельков и специализированные группы реагирования на мошенничество. «У некоторых операторов сегодня есть отдельные элементы этой системы, однако большинство из них изначально не были рассчитаны на крупномасштабные обязательства по возмещению ущерба или на обязательства по противодействию мошенничеству в режиме реального времени», — подчеркнул он.
«Это уравнение рушится, поскольку штаты всё активнее вводят стандарты защиты потребителей, которые сжимают комиссии, расширяют ответственность операторов за мошенническую деятельность и повышают требования к мониторингу транзакций и возмещению ущерба», — заявил Дхария в своём первоначальном заявлении в понедельник. «В результате многие операторы крипто-банкоматов могут оказаться не в состоянии генерировать достаточную маржу для поддержания общенациональной сети в масштабе».
По словам Дхарии, любая жизнеспособная версия этого бизнеса, скорее всего, будет меньше опираться на собственные парки киосков и больше — на интеграцию с существующими розничными и финтех-платформами. Выигрышная структура, по его мнению, будет напоминать «регулируемый уровень приёма наличных, встроенный в существующую розничную и финтех-инфраструктуру». Например, можно будет инициировать транзакцию через мобильное приложение и завершить её внесением наличных на кассе крупного розничного магазина вместо использования отдельного киоска.
В рамках такой структуры операторы будут получать доход преимущественно от комплаенс-услуг, мониторинга транзакций и управления ликвидностью, а не от развёртывания физических устройств. Это создаст бизнес с более низкой маржой, признал Дхария, однако структурно более устойчивый. По его мнению, модель по-прежнему будет обслуживать пользователей, ориентированных на наличные расчёты и стремящихся получить доступ к цифровым активам, что он назвал важной частью изначальной роли Bitcoin.
Дхария отметил, что последствия для самого Bitcoin неоднозначны. Он охарактеризовал возможный крах индустрии крипто-банкоматов одновременно как «здоровую коррекцию» и «реальную потерю», указав, что банкоматы помогали расширить доступ к криптовалютам для потребителей, в значительной мере завис